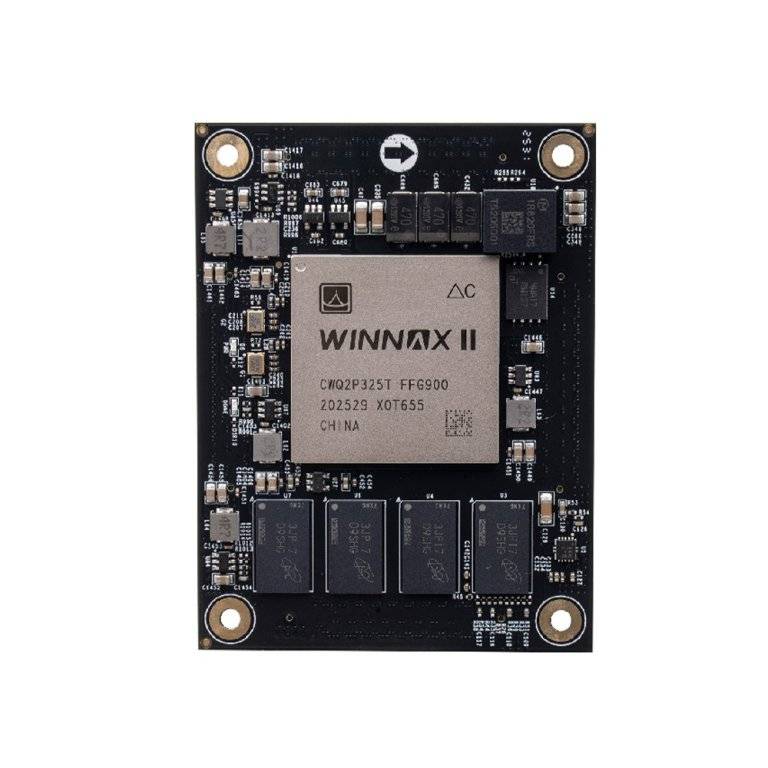
중국 FPGA 칩: 만능 칩에서 자주 혁신까지 — 어디까지 왔고 무엇이 부족한가
30년간 AMD(Xilinx)와 Altera 과점 체제로 규정되던 시장이 이제 중국에서 다시 쓰이고 있다. 시장 규모가 400억 위안에 다다르고 자급률이 30%를 돌파할 것으로 예상되는 가운데, 500K 게이트를 넘는 고급 디바이스는 여전히 국산 플레이어에게 금지 구역이다—이 글에서는 중국 FPGA의 진전, 기초, 그리고 깊은 물을 분해한다.
FPGA(Field-Programmable Gate Array)는 흔히 “범용 칩”이라 불린다: 고정 기능이 없고—하드웨어 기술 언어로 “프로그래밍”된 뒤 전용 회로가 되며, 밀리초 내에 재정의될 수 있다. 기지국의 기가비트 프로토콜 처리, 레이더 빔포밍, 금융 거래의 저지연 매칭, AI 추론의 결정적 가속—고처리량·저지연·요구에 따라 변경 가능성을 요구하는 시나리오가 FPGA의 본거지다. CPU와 GPU 다음으로 널리 검증된 세 번째 범용 컴퓨팅 형태이며, 중국의 “칩 부족” 리스트에서 마지막 요새급 카테고리로 정복될 대상이다.
대부분 칩 카테고리와 달리 FPGA의 어려움은 이중적이다: 극도로 복잡한 칩을 만들어야 하고, 그 칩을 “말을 듣게” 하는 소프트웨어 툴체인을 써야 한다. 즉, FPGA 벤더는 칩을 파는 게 아니라 “하드웨어 + 소프트웨어 + IP + 생태계”의 완전한 생태계를 판다. 이 때문에 시장이 30년간 두 회사에 지배되었고, 국산 대체가 여기서 특히 어려웠으며 동시에 더 중요한 이유다.
I. 30년 과점: FPGA가 왜 이렇게 어려운가
글로벌 FPGA 시장은 오래도록 안정된 과점이었다: AMD(2022년 2월 약 490억 달러에 Xilinx 인수 완료)와 인텔 Altera(2015년 167억 달러에 인텔이 인수; 2025년 9월 지분 51%를 Silver Lake에 매각해 독립 회사로 운영)가 고밀도 FPGA 매출의 80%–85%를 합산 보유; Xilinx 단독으로 시장의 약 51%를 차지한다. 저전력 엣지 시장은 Lattice가 이끌고 내방사선 항공우주 시장은 Microchip 것이다.[1][2][3]
이 지형에는 3층 해자가 있다. 첫째는 특허와 아키텍처: 거의 모든 핵심 FPGA 특허가 미국 회사가 쥐고 있다—LUT 구조, 프로그래머블 인터커넥트부터 설정 회로까지—수십 년에 걸쳐 후발자가 아키텍처 층에서 우회하기 어려운 단단한 장벽으로 축적됐다. 둘째는 소프트웨어 툴체인: Xilinx의 Vivado와 인텔 Quartus는 개발자가 의존하는 “운영체제”; 타이밍 클로저, 배치배선, 디버깅, IP 생성이 모두 그 위에서 일어난다. 셋째는 엔지니어 습관과 생태계: 장비 벤더의 통신 프로토콜 스택과 신호 처리 알고리즘이 10년 넘게 Vivado에 축적되고 코드 자산과 디버깅 경험이 층층이 쌓였다—플랫폼을 바꾸면 처음부터 다시 하는 것. 이 전환 비용은 웨이퍼 위의 어떤 공정 장벽보다 넘기 어렵다.[3][7]
그래서 중국 FPGA 추구는 결코 “칩 하나 만들기”처럼 단순하지 않았고—아키텍처, EDA, 생태계를 둘러싼 장기전이다.
II. 전환점: ZTE 사건 7년 후
2018년 4월, 미국 상무부는 ZTE에 대해 7년 수출 거부 명령을 내려 미국 기업이 부품·소프트웨어·기술을 판매하지 못하게 했다. 이 사건으로 ZTE는 그 해에 69.83억 위안의 손실을 직접 입었고, 업계에서 처음으로 “FPGA 공급 끊김”이 실제 공포가 되었다—당시 통신 기지국의 고급 FPGA에는 국산 대체재가 거의 없었고, 기지국 기저대역 FPGA와 Broadcom, 인텔 등 서버 칩은 증권사가 “현재 대체재 없음”으로 명시 표기한 바 있다.[4][5]
이후 ZTE 사건을 계기로 국산 대체가 국가 전략 수준으로 격상되었다: 대기금이 투자를 늘리고, 신창(IT 응용 혁신) 정책이 확장되며, 엔티티 리스트가 반복 압력을 더했다. 다운스트림 고객은 “국산 쓰기 무섭다”에서 “국산을 준비해야 한다”로 이동했다. 중국 FPGA 벤더는 이렇게 가장 귀한 두 가지—발주 진입점과 시행착오 기회—를 얻었다. 업계 말로 대체는 “농촌이 도시를 포위하는” 경로로 진행된다: 특수 목적과 저가 소비재 시장이 먼저 대체를 끝냈고; 통신과 산업용 미드레인지가 뒤따랐으며; 500K 게이트 이상의 대용량 디바이스는 여전히 공격 중이다.
대체의 3단계 도약
돌파기 (2018–2020): “못 쓴다”에서 “감히 써 본다”로
대기금 투자가 시작되고 신창 시범 사업이 발족; 공급망 안전에 민감한 산업—특수 목적, 전력, 철도 교통—이 국산 디바이스를 선제 도입하며 중국 FPGA가 0에서 1로 갔다.
양산 램프업 (2021–2023): 미드·로엔드 스케일 대체
40/55nm 공정이 성숙하고 28nm 제품이 잇따라 양산에 진입; 통신, 산업 제어, 머신 비전 등 미드레인지 시장이 램프업하며, 국산 벤더는 서버 스마트 NIC와 산업 제어 시스템 등 시나리오에서 뚫고 나왔다.
하드코어 공격 (2024–2026): 고급과 생태계를 향해 돌진
FinFET 공정 제품이 착지하고, 10억 게이트 디바이스가 발표되며, 이종 SoPC가 상용화를 향해 이동; 주 전장이 대용량 디바이스, 첨단 공정, 소프트웨어 생태계에 대한 정면 공격으로 옮아갔다.
III. 현재 위치: 시장, 점유율, 자급률
먼저 총량이다. 중연보화(中研普華) 예측에 따르면 중국 FPGA 칩 시장은 2024년 약 249.9억 위안으로 전년비 19.78% 증가했고, 2025년 332.2억 위안을 초과할 것으로 예상되며 2025~2030 연평균 성장률은 약 22.5%다. Frost & Sullivan 수치는 약간 다르다: 중국 FPGA 시장은 2020년 약 150.3억 위안에서 2025년 약 332.2억 위안으로, 연복리 약 17.2% 성장; 글로벌 FPGA 시장은 2025년 125억 달러를 초과할 것으로 본다. Markets and Markets는 글로벌 시장이 2030년 약 193.4억 달러에 이르며 2025–2030 CAGR 10.5%, 아시아 태평양이 글로벌 최고 성장 지역으로 본다.[6][8][9][10]
다음은 결과다. 7년간의 국산 대체에서 가장 직관적인 변화는 점유율이다: 두 국제 거인의 중국 합산 점유율은 2021년 약 78%에서 2025년 약 57%로 떨어졌고, 자광통창, 부단마이크로, 안로직은 합쳐 29%에 다가갔다. 모건스탠리는 중국 FPGA 자급률이 2025년 약 37%로 오르고, 로컬 벤더 전체 TAM은 2021년 4.76억 달러에서 약 20억 달러로, 기간 복리 약 42% 성장할 것으로 본다.[9][11]
하지만 뜯어보면 대체의 질은 고르지 않다: 특수 목적과 저가 소비재 시장은 기본 자립을 이뤘고; 통신과 산업용 미드레인지는 침투를 가속하며; 500K 게이트 이상 대용량 디바이스는 여전히 “국제 벤더의 금지 구역”—국산 플래그십은 500K 로직 엘리먼트 아래에 집중되고 비첨단 공정이 주 점유를 차지한다.[6][11] 규모 성장 너머 구조적 하드 배틀은 이제 막 시작됐다.
IV. 벤더 지형: 다섯 세력의 병진
중국 FPGA는 한 사람의 쇼가 아니라 자광통창을 선두로, 부단마이크로와 안로직을 양익으로, 고윈과 경위치리가 틈새 트랙을 전문으로 하는 다극 지형이며, 청두 시노마이크로, 중과이해웨이 등이 특수 목적·국가 핵심 산업 세력으로 따라붙는다.
표 1: 주요 중국 FPGA 벤더와 제품 라더(공개 자료 편집, 2026)
| 제조사 | 대표 제품·기술 | 공정 노드 | 주요 시장 |
|---|---|---|---|
| 자광통창 (PANGOMICRO) | Logos-2 (25K–200K LUT); Titan-3 (FinFET, 국제 고급 겨냥); PG3T1300/1500 10억 게이트; Kosmo-2/3 (CPU+FPGA+NPU 이종) | 28nm / FinFET | 통신, 사이버 보안, 데이터센터, AI 추론, 산업, 자동차 |
| 부단마이크로 | 28nm 10억 게이트 (중국 최초 양산, 약 700K 로직 엘리먼트, 13.1Gbps SerDes, DDR4, 하드 ARM 코어 + AI 가속); 4 계열: 10M/100M/10억 게이트/SoPC | 28nm 양산, 14nm 시험 | 통신 코어망, 의료기기, 자동차, 특수 목적 |
| 안로직 | 28nm PH1A 계열, FPSoC (SoC FPGA); ELF5 저전력 소용량 (2.5K–15K LUT, 55nm) | 28nm / 55nm | 산업 제어, 디스플레이 드라이버, AI 서버 주변, 소비재 전자 |
| 고윈 | Gowin LittleBee GW1N (55nm), ChenXi GW2A 저전력 계열 | 55nm / 28nm | 저전력 엣지, 산업, 소비재 |
| 경위치리 | CPE 재구성 가능 컴퓨팅 플랫폼 (프로세서 + 프로그래머블 로직 융합) | 28nm급 | 산업, 엣지 지능, 중국 기반 신창 |
주목할 두 가지 신호가 있다. 첫째, 자광통창은 2024년 FinFET 기반 Titan-3 계열을 출시; PG3T1300과 PG3T1500은 회사가 “독자 IP를 가진 중국 유일의 두 개 10억 게이트 고급 FPGA 제품”이라 부르며 고급 통신과 데이터센터 시나리오에 진입했고, 2025년 IPO 지도 등록을 마쳐 중국 FPGA가 자본시장으로 나아가는 랜드마크다.[12][13] 둘째, 2004년 FPGA R&D를 시작한 원로 부단마이크로는 최초로 28nm 10억 게이트 칩 양산—”중국 최초”—을 달성하고 100억 게이트 시험 생산과 PSoC 제품 라인으로 아래로 뻗었다.[14][15] 한편 안로직은 “완전 자주 개발 + 고저 이중 궤도” 경로를 간다: 28nm 미드레인지 + 55nm 저전력 소용량, 2026년 ELF5 계열을 출시해 AI 서버 주변과 산업 자동화를 겨냥한다.[16]
V. 기술 진전: 55nm에서 FinFET로, 수백만 게이트에서 수십억으로
공정과 규모 단면을 보면 중국 FPGA는 세대 간 도약을 완성하고 있다: 40/55nm 디바이스는 양산에서 오래 성숙했고, 28nm는 현 주류 노드가 됐으며, FinFET 공정 제품은 2024년에 착지, 14nm급 제품이 시험 생산에 들어간다. 로직 규모에서 국산 디바이스는 수백만 게이트에서 수천만으로 건너와 발판을 얻었고, 10억 게이트급(대략 700K–1M 로직 엘리먼트)이 “0에서 1” 돌파를 이뤘다.[14][15][17]
성숙 노드 (55/40nm) · 양산 완료
저전력 소용량 디바이스(고윈 LittleBee, 안로직 ELF 등)가 산업 제어와 소비재 전자를 커버; 이 범위에서 국산 플레이어는 이미 완전한 경쟁력을 갖췄다.
현 주류 노드 (28nm) · 완전 배치
자광통창 Logos-2/Titan-2, 부단의 10억 게이트, 안로직 PH1A는 모두 28nm 기반; SerDes (10–13.1Gbps), DDR3/DDR4, PCIe Gen3 등 고속 인터페이스가 점차 완성된다.
첨단 노드 (14nm / FinFET) · 빙하 깨기
자광통창 Titan-3 (FinFET, 2024)는 국제 고급을 겨냥; 부단의 14nm 100억 게이트가 시험 생산에 들어가 고급 용량과 전력 지표가 국제 제품으로 수렴한다.
아키텍처 도약 (이종 집적) · 병진 진전
국산 SoPC/PSoC는 “FPGA + 하드코어 CPU”에서 “CPU + FPGA + NPU” 멀티코어 이종으로 이동(자광 Kosmo, 부단 PSoC)하며, Xilinx Zynq/Versal을 향한 궤도가 잡히기 시작했다.
하지만 냉정해야 한다: 공정은 입장권일 뿐, 아키텍처와 소프트웨어가 진짜 분기선이다. 국제 거인의 고급 제품(AMD Versal ACAP, 인텔 Agilex 7)은 FPGA를 “적응형 컴퓨팅 플랫폼”으로 업그레이드했고, AI Engine 벡터 프로세서 어레이, 멀티도메인 전용 아키텍처, 데이터센터급 네트워크 IP를 집적했다—Versal AI Core 계열은 10nm 경쟁 제품 대비 와트당 성능 2.7x를 주장한다. 이런 플랫폼급 능력의 본격 벤치마킹은 국산 플레이어에게 아직 초기 추격 단계다.[3][18]
VI. 진짜 깊은 물: 다섯 가지 도전
도전 1: EDA와 소프트웨어 툴체인—가장 단단한 벽
칭화대 마이크로일렉트로닉스 연구소 웨이 Shaojun 교수는 한때 국내 EDA의 두 핵심인 “로직 합성”과 “배치배선”에 대해 “기여가 거의 없고 손도 대지 못했다”고 직설적으로 말했다. 그 발언은 중국 FPGA의 가장 아픈 주석으로 남아 있다. 2026년 청두 시노마이크로가 첫 10억 게이트 로직 합성 경화 EDA 도구를 내놓을 때, 대표는 대규모 FPGA에서 “하드웨어 성능 돌파는 한 가지지만 더 중요한 성능 병목은 소프트웨어에 있다”고同样로 지적했다.[19][20]
격차는 개발 경험에서 손에 잡힌다: 200MHz+ 설계에서 국산 PDS/TD 도구는 보통 3~4라운드의 배치배선 반복, 심지어 수동 플로어플랜을 거쳐야 수렴하는 반면 Vivado는 한 패스에 통과하기도; IP 카탈로그 깊이도 눈에 띄게 얕다—국산 툴체인은 DDR3/DDR4, PCIe Gen2/3, SGMII, 기본 영상 인터페이스 등 약 40 코어를 커버하지만, 흔히 쓰이는 JESD204B/C 등 고속 ADC/DAC IP는 여전히 공백이다.[21][22] 툴체인의 매 반복이 고급 설계에서 중국 FPGA의 실용성을 직접 결정한다.
도전 2: 생태계와 엔지니어 습관—공정보다 넘기 어려운 해자
위에서 논한 대로, Vivado/Quartus에 10년 넘게 축적된 코드 자산, 디버그 스크립트, 엔지니어의 근육 기억이 가장 강한 사용자 고착을 구성한다. 장비 벤더가 FPGA 플랫폼을 바꾼다는 것은 프로토콜 스택 재작성, 타이밍 재확보, IP 재구매를 의미한다—극도로 높은 비용. 이 “습관 장벽”을 깨려면 국산 벤더는 디바이스 가성비만으로 안 되고 마이그레이션 도구, 호환 IP, 밀착 기술 지원이 필요하다—장기 생태계 사업.[3][7]
도전 3: 공정과 고급 디바이스 능력
국산 플래그십은 여전히 28nm 이하 성숙 노드에 집중; 7nm 이하 첨단 공정, 초대규모 로직 리소스, 데이터센터급 AI FPGA는 국제 선두에 뒤진다; 초고속 SerDes (56G/112G PAM4), HBM 집적, 첨단 패키징 (2.5D/3D) 등 고급 디바이스 요건은 아직 구축 중. 외부 설비와 생산 능력에 제약되어 첨단 공정 접근도 국제 벤더보다 매끄럽지 않다.[8][23]
도전 4: 상업 루프 완결—”만든다”에서 “잘 판다”로
경위치리 왕 Haili CEO는 중국 FPGA가 시장에 다다르는 여섯 가지 장벽을 정리했다: 칩 가격, 시스템 이전, 소프트웨어 효율, 제품 안정성, 애프터 유지보수, 양산 출하. FPGA는 사용 문턱이 높고 검증 주기가 길다; 고객은 “메이드 인 차이나” 라벨만으로 안정성과 장기 공급 요건을 낮추지 않는다. 그리고 국산 벤더의 매출 규모는 여전히 작고 R&D 투자와 생산 능력 램프 압박이 공존한다.[24]
도전 5: 인재 격차
FPGA는 가장 학제 간 능력을 요구하는 칩 카테고리—디바이스 아키텍처, EDA 알고리즘, 응용 개발이 모두 불가결. 국내에서 EDA 배치배선 알고리즘 고급 인재는 “거의 존재하지 않고”, FPGA와 시스템급 설계 경험을 동시에 가진 고급 엔지니어도 오래 부족했다; 인재 reserves가 고급을 향한 스프린트를 직접 제약한다.[7][19]
VII. 돌파 방향: 네 가지 보이는 길
도전은 많지만 돌파 경로는 이미 명확하고—업계가 검증하고 있다:
첫째, 칩 단독 판매가 아니라 “시스템 솔루션”으로 업그레이드한다. 중국 FPGA의 미드·로엔드 가성비와 서비스 응대 우위는 뚜렷하지만 단일 칩 가치는 제한적이다. 보드 벤더, 솔루션 제공자, 시스템 통합업체와 완전한 “칩–보드–시스템” 사슬을 형성해(기지국과 서버 NIC에서 흔히 보는 “FPGA + 보드” 번들 모델처럼) 가치를 두텁게 하는 것이 국산 디바이스 출하량을 늘리는 현실 경로다.[25]
둘째, AI 시대의 결정적 컴퓨팅을 선점한다. AI 추론과 가속 카드는 FPGA의 가치를 다시 불태웠다: 저지연, 재구성 가능성, 제어 가능한 전력—SmartNIC, 엣지 추론, 고주파 거래에 특히 적합. 데이터센터급 AI FPGA는 국제 거인의 새 전장이면서, 동시에 국산 벤더가 직접 GPU 경쟁을 피하고 “연산 오프로드 + 네트워크 처리”로 진입하는 기회 창이다.[3][26]
셋째, EDA 공격이 “팔로잉”에서 “디바이스와의 결합”으로 옮아간다. 국산 EDA의 출로는 Vivado를 복제하는 게 아니라 국산 디바이스와 깊이 결합하고, 특정 도메인(특수 목적, 산업, 영상)에서 깊고 철저하게 파고들어 “충분히 좋고 안정적이며 가까운 서비스”로 평판을 쌓은 뒤 일반 고급으로 점차 확장하는 것이다.
넷째, 자본화와 통합이 업계 집중을 가속한다. 자광통창은 IPO를 향해 스프린트 중이고 안로직은 이미 상장했으며, 많은 벤더가 대기금과 산업 자본 지원을 받았다—상장 융자는 첨단 공정 R&D와 생태계 투자를 떠받치고, 업계 통합은 흩어진 자원을 피해 진짜 헤드 세력을 형성한다.[13][27]
결론: “대체”에서 “정의”로
7년 만에 중국 FPGA는 “쓸 칩이 없다”에서 “국산 칩을 감히 쓴다”로 도약했다: 자급률 40%에 다다르고, 10억 게이트 디바이스가 양산에 들었고, FinFET 공정이 착지했으며, 다섯 벤더가 제 궤도에 섰다. 하지만 깊은 물은 마찬가지로 현실이다—EDA 툴체인, 고급 디바이스, 개발자 생태계는 여전히 국제 거인에 뒤지고 상업 루프는 이제 막 시작됐다.
FPGA의 특수성은 단일 지점 돌파가 아니라 “칩 + 소프트웨어 + 생태계 + 시나리오”의 시스템 능력을 시험한다는 데 있다. 다행히 중국은 세계 최대 다운스트림 응용 시장, 가장 완전한 보드·시스템 생태계, “목 조임”에 맞선 파도치는 대체 수요를 가졌다. “대체”에서 “정의”로 가는 길은 멀지만 방향은 이미 되돌릴 수 없다.
참고문헌 (공개 자료 편집, 2026)
- [1] AMD, 약 490억 달러 Xilinx 인수 완료 (2022년 2월): AMD 공식 보도자료 / 공개 보도
- [2] 인텔, Altera 지분 51% Silver Lake 매각 (2025년 9월 마감): AI Wiki 업계 이벤트 편집
- [3] 글로벌 FPGA 지형 (AMD 약 51%, 두 거인 고밀도 매출의 80–85%; Lattice 저전력, Microchip 내방사선): SemiconductorX / Research Intelo
- [4] 2018 ZTE 사건과 69.83억 위안 손실: 동방모 신창 업계 보고 / 신화, 인민일보 등 공개 보도
- [5] 2018 “기지국 FPGA 대체재 없음”: 펑파이신문, CITIC 증권 인용
- [6] 중국 FPGA 시장 규모 (2024년 249.9억 위안, 2025년 332.2억 위안 예상, 2025–2030 CAGR 22.5%): 중연보화 (증권시보/CSN 2025-06 보도)
- [7] “특허/EDA/생태계 3가지 병목”, “EDA 알고리즘 인재 격차”: Electronic Engineering Album “FPGA 40년”, 자광통창 EDA 칼럼, 웨이 Shaojun 인용
- [8] Frost & Sullivan 수치 (중국 2020년 150.3억 위안 → 2025년 332.2억 위안, CAGR 17.2%; 글로벌 2025년 125억 달러 초과): Electronic Engineering Album / 36Kr
- [9] 모건스탠리: 중국 FPGA 자급률 2025년 약 37%, 로컬 TAM 4.76억 달러 → 20억 달러, CAGR 약 42%: 겔롱회
- [10] Markets and Markets: 글로벌 2030년 약 193.4억 달러, CAGR 10.5%: 안로직 2025 연례 보고
- [11] 중국 내 점유율 (거인 78%→57%, 국산 3사 약 29%; 500K 게이트 초과는 국제 금지 구역): 증권스타 2026-09
- [12] 자광통창 Titan-3 (FinFET), PG3T1300/1500 10억 게이트, Kosmo 이종: 자광통창 공식 사이트 / 차이나 비즈니스 정보 네트워크
- [13] 자광통창 2025년 IPO 지도 등록 완료: 차이나 비즈니스 정보 네트워크
- [14] 부단 28nm 10억 게이트 중국 첫 양산 (약 700K LC, 13.1Gbps SerDes, 하드 ARM + AI): 36Kr / 부단마이크로 공개모집서 (Electronic Engineering World 경유)
- [15] 부단 4 계열 (10M/100M/10억 게이트/SoPC), 14nm 시험: Sina Finance / CSDN 업계 편집
- [16] 안로직 ELF5 (55nm, 2.5K–15K LUT): Electronic Engineering Album 2026-05
- [17] 중국 FPGA 공정·규모 매트릭스 (자광 28nm, 부단 28/14nm): CSDN 업계 편집
- [18] Versal ACAP/AI Engine, 2.7x 와트당 성능: AMD 공식 자료
- [19] “로직 합성과 배치배선에 기여 거의 없음”: 자광통창, 웨이 Shaojun 교수 인용 (2019)
- [20] “대규모 FPGA 병목은 소프트웨어에 있다”: 청두 시노마이크로 10억 게이트 EDA 출시 (2026-06, Xin Shige)
- [21] 국산 EDA 타이밍 클로저와 IP 카탈로그 비교: 선전 Informic 툴체인 리뷰 (2026-07)
- [22] 국산 EDA 툴체인 (PDS/TD) 성능 비교: Electronic Engineering Album 툴체인 리뷰
- [23] “7nm 이하 첨단 공정과 데이터센터 AI FPGA 격차”: Sina Finance 업계 보고
- [24] 경위치리 왕 Haili CEO의 여섯 가지 시장 장벽: 경위치리 공식 사이트
- [25] “칩에서 산업 솔루션으로 능력 개선 필요”: Sina Finance 2026-07
- [26] AI/데이터센터에서 재평가되는 FPGA: 증권스타 / FPGAInsights
- [27] 안로직 STAR 마켓 상장과 2025 연례 보고: 상하이 증권 보도
Duyuan Electronics · 업계 인사이트 | 데이터 기준 2026년 9월; 기관별 수치가 다르며 각 출처 주석 부착